关注微信公众号
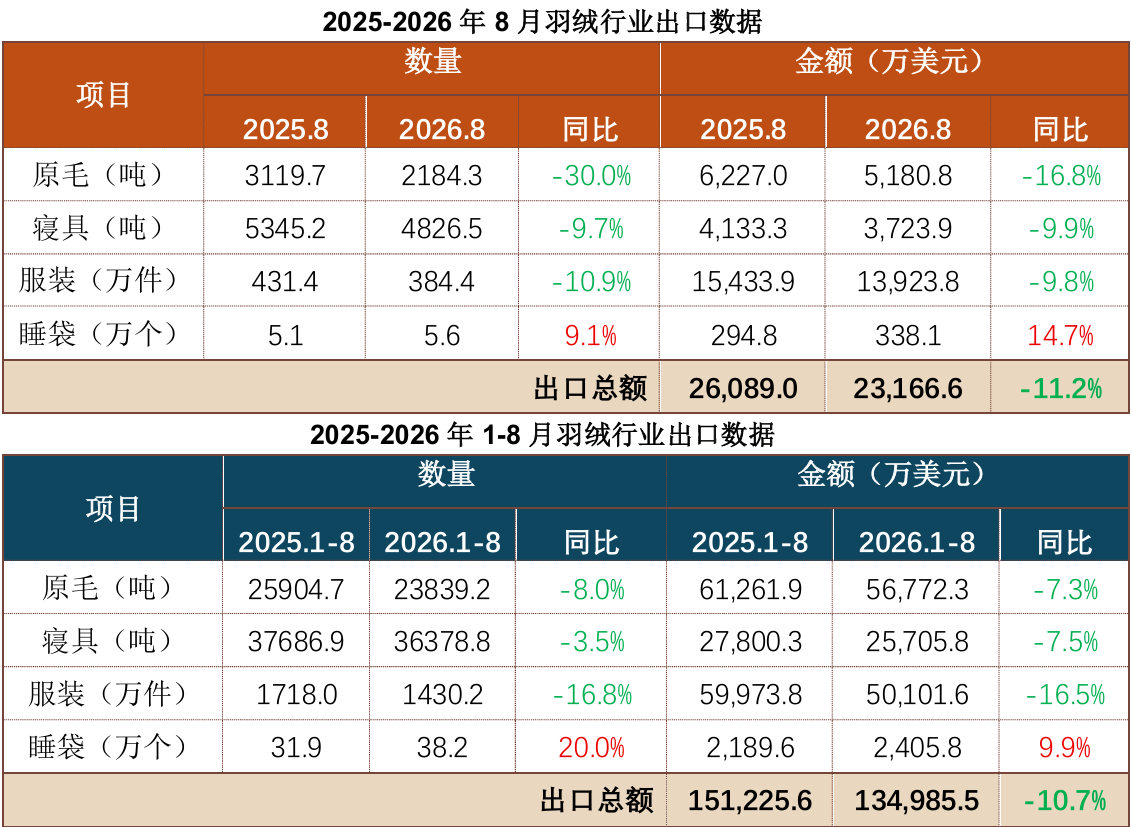
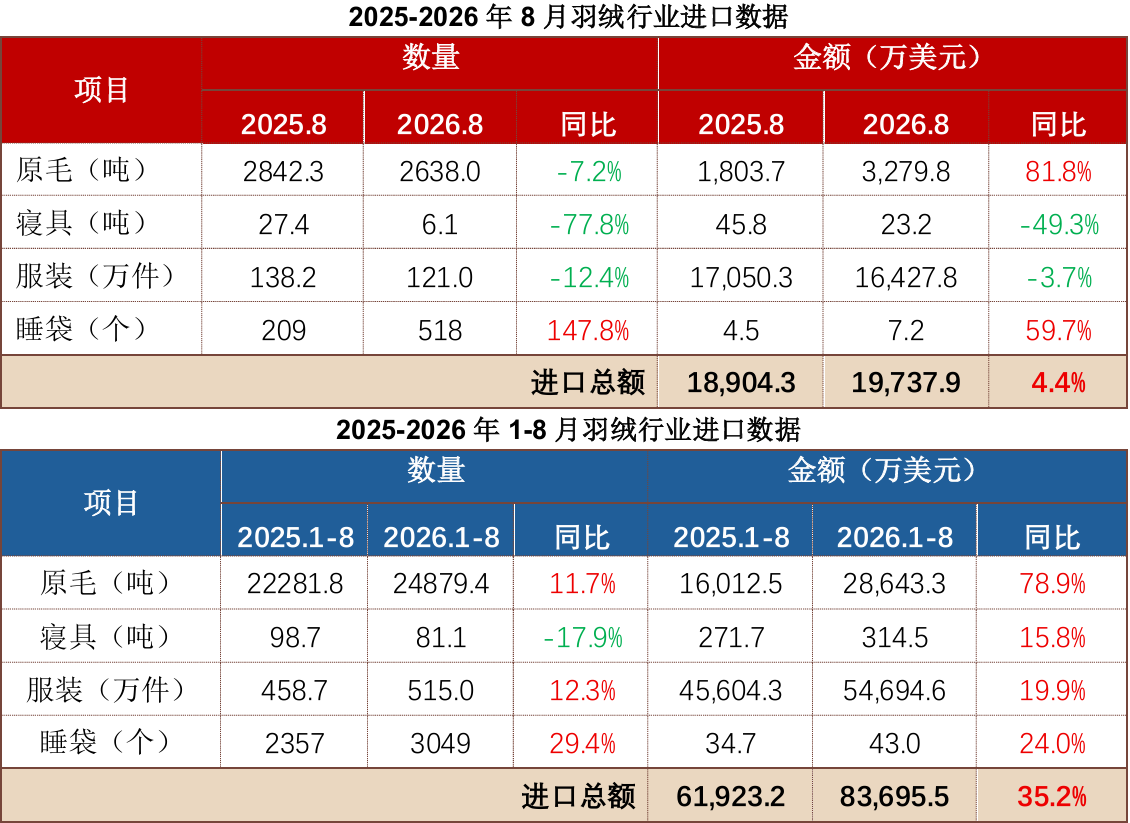
2026年8月,我国羽绒行业出口总额约2.3亿美元,同比下滑11.2%,环比减少4.9%;1-8月累计出口约13.5亿美元,同比降幅10.7%,与1-7月持平,整体仍处于调整期。8月进口总额约2.0亿美元,同比增长4.4%,环比增长5.6%,增速较7月(+62.4%)明显回落,进入平稳区间。
一、出口:总额同比降幅有所扩大,但环比趋稳
原毛:量减价升。8月出口2184.3吨,同比减少30%;金额5180.8万美元,同比减少16.8%。环比看,量、额分别回落约30.0%、24.1%。1-8月累计出口量减8.0%、额减7.3%。数量降幅大于金额,说明出口单价有所提高,或出口产品结构发生变化。7月原毛出口还保持同比增长,8月转为下降,可能与海外采购节奏、原料价格和订单安排有关。未来需关注国际原料价格、汇率变化以及主要市场补库节奏。
羽绒寝具:同比小降,环比回升。8月羽绒寝具出口4826.5吨,同比减少9.7%;金额3723.9万美元,同比减少9.9%,量价同步小幅下滑。但环比量增6.9%、额增11.8%,出现企稳迹象。1-8月累计量减3.5%、额减7.5%,跌幅在各品类中相对最浅。寝具出口同比小幅下降,但环比有所回升,表现相对服装更稳。原因可能与家居类消费刚需、部分市场补库以及订单向稳定企业集中有关。未来关注海外零售库存、运费和贸易政策变化。
羽绒服装:仍在下滑,均价稳定。8月羽绒服装出口384.4万件,同比减少10.9%;金额约1.4亿美元,同比减少9.8%,量价跌幅相当,单价基本稳定,说明主要是订单总量收缩,而非降价竞争。环比量增7.5%、金额基本持平。1-8月累计量额降幅约16.8%、16.5%,在几个品类中降幅相对最大。
羽绒睡袋:8月出口量增9.1%、额增14.7%,1-8月累计量增20%、额增9.9%。睡袋体量较小,对整体出口带动有限,但保持增长态势。
二、进口:总额保持增长,增长动力来自原料价格
原毛:量稳额升,价格是核心变量。8月原毛进口2638.0吨,同比减少7.2%,但金额3279.8万美元,同比增长81.8%——进口平均单价接近翻倍(约1.24万美元/吨,去年同期约0.63)。1-8月累计量增11.7%、额增78.9%,同样是价格驱动。这说明国内对优质羽毛的需求稳定,国际市场原料报价上涨;进口原料整体结构正在调整。
羽绒服装:单月回落,累计仍增。8月羽绒服装进口121.0万件,同比减少12.4%,金额1.6亿美元,同比减少3.7%,金额跌幅小于数量,进口单价在提升,中高端羽绒服及品牌的进口需求仍在。1-8月累计量增12.3%、额增19.9%。
羽绒寝具:8月进口量减77.8%、额减49.3%,但体量较小,单月波动大,对整体进口情况影响有限;1-8月累计进口金额仍增长15.8%。
三、趋势与未来关注重点
从8月数据看,出口整体仍在调整,原毛和服装出口同比偏弱,寝具相对稳定,睡袋等小类保持增长;进口金额继续增长,主要由原毛和服装进口带动,其中原毛进口金额增长尤其明显。
从国际看,欧美消费需求恢复偏慢,市场仍在消化前期库存,加上贸易环境的不确定性,出口承压是行业共同面对的环境,并非中国羽绒产业竞争力下降;同期东南亚产能的分流也分走了一部分中低端订单。
从国内看,稳外贸、促消费、支持跨境电商和共建“一带一路”等,有望为羽绒行业提供订单和市场多元化支撑。内需支持政策逐步见效,冬季羽绒服消费升级趋势明显,这解释了进口端高端成品服装和优质原料的持续增长。
从行业特点看,当前呈现“出口以质补量、进口量稳价升”的格局:出口总量收缩,但产品单价在提升;进口增长主要由原料涨价驱动。下一阶段,行业的关键在于消化原料成本、把握四季度旺季订单,并借助国内消费升级打开新的增长空间。